


Antwort Wie wird ein Verlust in der Bilanz gebucht? Weitere Antworten – Wo wird der Verlust in der Bilanz ausgewiesen
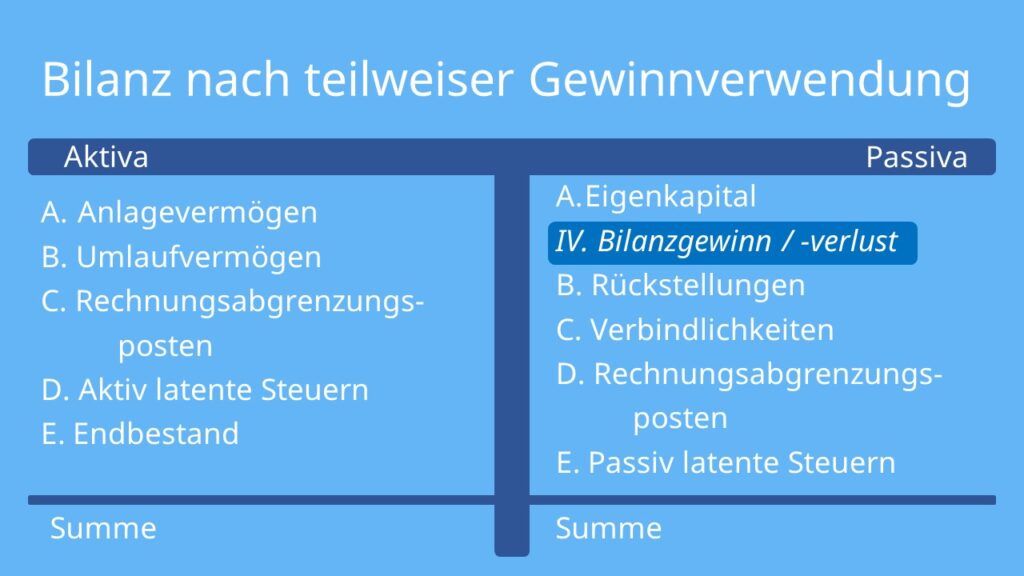
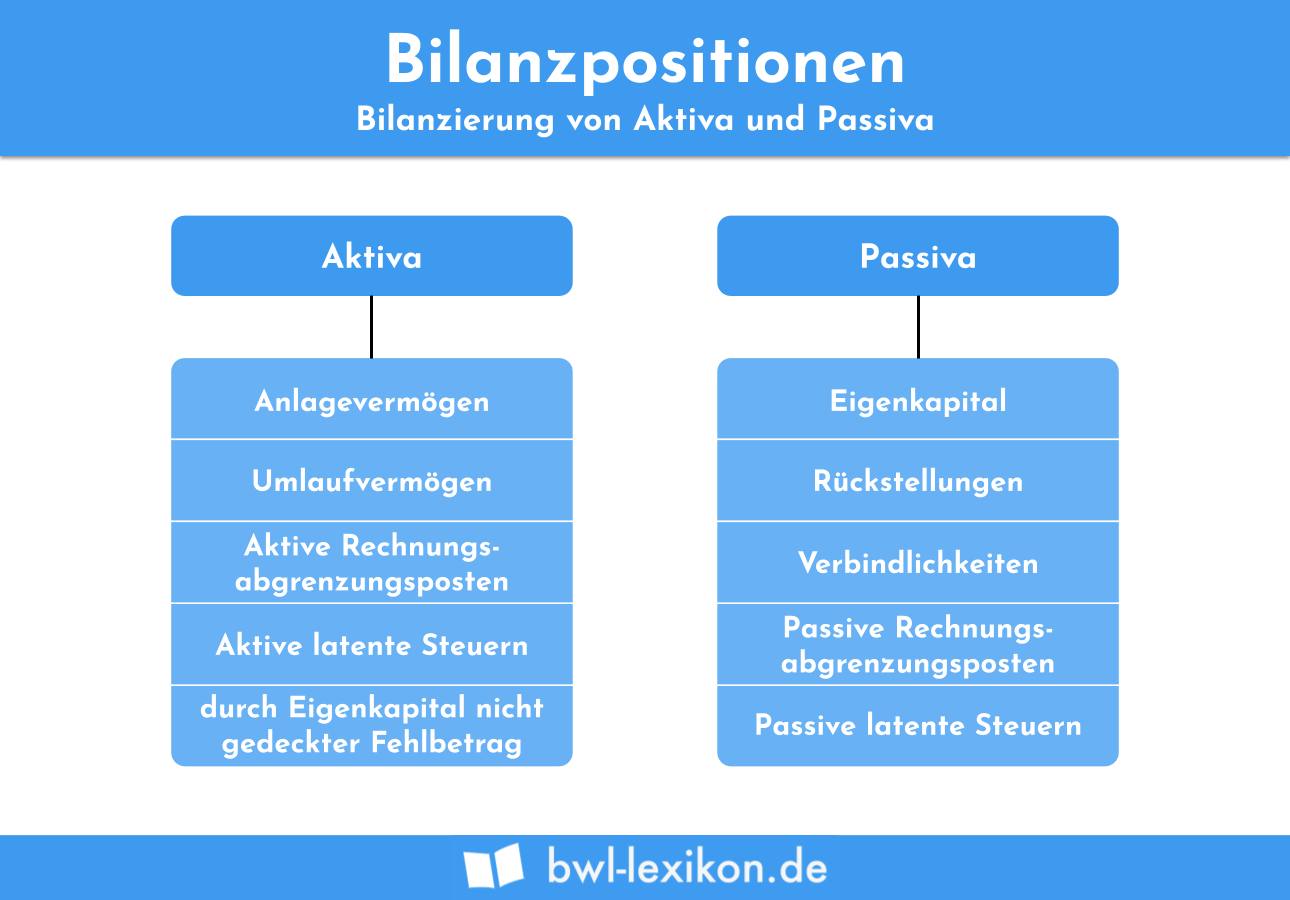
Die Bilanz ist in zwei Seiten unterteilt: die Aktiva auf der linken Seite und die Passiva auf der rechten Seite. Der Bilanzgewinn steht immer auf der passiven Seite der Bilanz, wenn er positiv ist. Steht er auf der aktiven Seite, ist er negativ. Es handelt sich dann also um einen Bilanzverlust.Den Betrag Deines Verlustes tr?gst Du im Soll ein. Um den Verlustvortrag buchen zu k?nnen, tr?gst Du auf der Gegenseite in das Konto Saldenvortr?ge, Sachkonten mit der Nummer 9000 in beiden Kontenrahmen den Verlustbetrag im Haben ein.Bilanzverlust buchen. M?chtest du einen Verlustvortrag buchen, brauchst du das Konto ?Verlustvortrag vor Verwendung? und das Gegenkonto ?Saldenvortr?ge ? Sachkonten?. Bei der Buchung solltest du beachten, dass Betr?ge bis zu einer Million Euro unbeschr?nkt vortragsf?hig sind.
Was passiert bei einem Bilanzverlust : Bilanzverlust. Da bei der AG und GmbH die Haupt- bzw. Gesellschafterversammlung bei einem ausgewiesenen Bilanzverlust keine Verwendungsbeschl?sse fassen kann, bleibt ein Bilanzverlust bestehen und wird im n?chsten Gesch?ftsjahr automatisch in die Position Verlustvortrag ?berf?hrt (§ 266 Abs. 3 A IV HGB).
Wann Bilanzverlust
Ein Bilanzverlust tritt auf, wenn in der Bilanz einer Gesellschaft die Aktiven die Passiven nicht mehr decken, was bedeutet, dass das Grundkapital nicht vollst?ndig durch die Verm?genswerte auf der Aktivseite abgedeckt ist.
Was zeigt den Gewinn und Verlust bei einer Bilanz : Die Gewinn- und Verlustrechnung (GuV-Rechnung) ist eine Gegen?berstellung der Ertr?ge und der Aufwendungen eines Unternehmens einer Periode. Sie zeigt also an, ob ein Unternehmen in einer bestimmten Periode Gewinn oder Verlust gemacht hat.
Die dreistufige Erfolgsrechnung
Stufe 2: Daran schliesst sich der Betriebsbereich an, bei dem nun vom Ergebnis unter anderem der Personalaufwand und die Abschreibungen abgezogen werden. Am Ende des zweiten Bereichs steht der Betriebsgewinn oder -verlust.
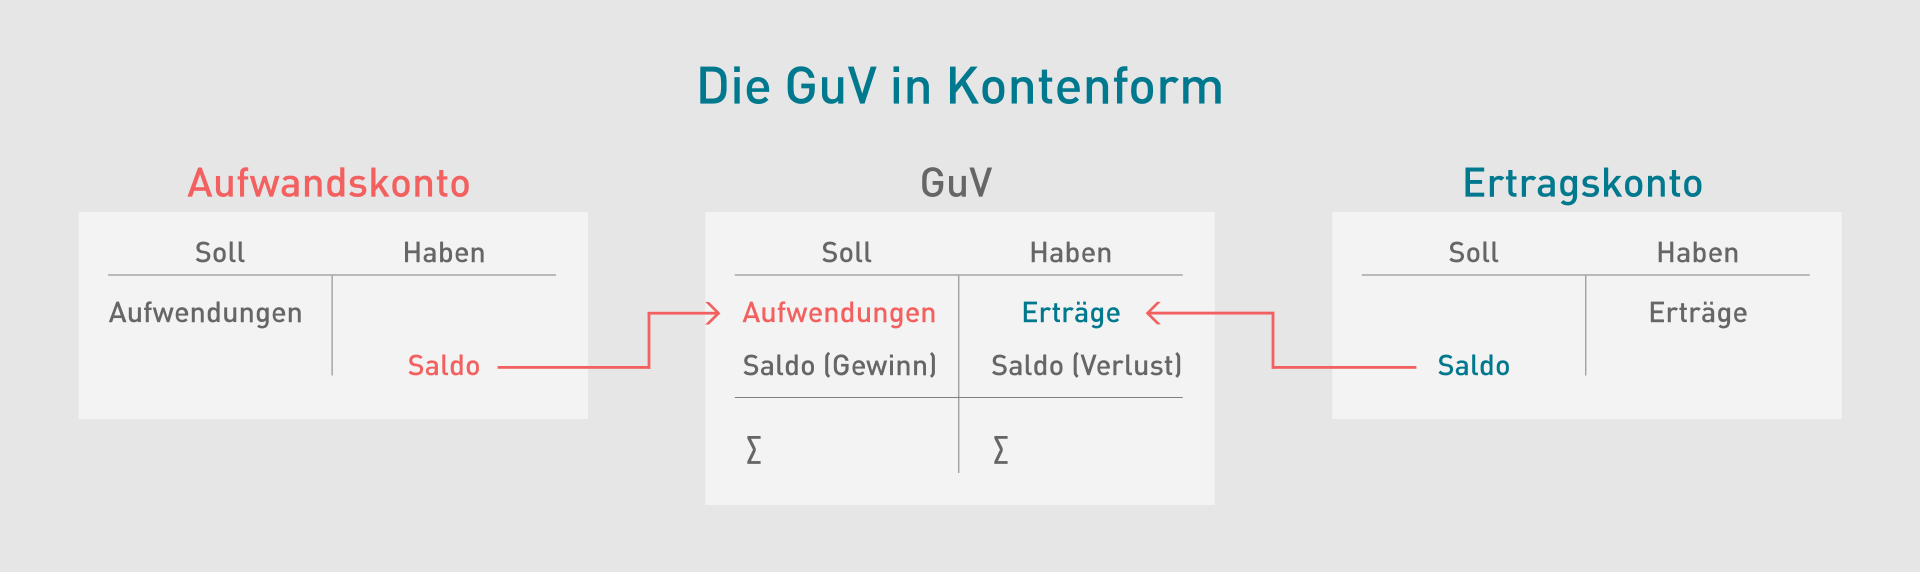
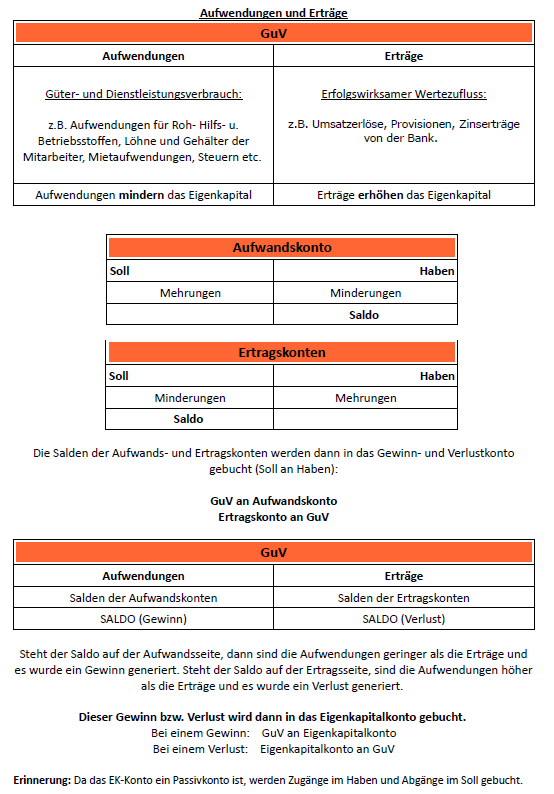
Das GuV-Konto wird ?ber das Eigenkapital-Konto abgeschlossen, es wird aus diesem Grund auch als Unterkonto des Eigenkapitalkontos bezeichnet. Dazu muss zuerst der Saldo gebildet werden. Die Aufwendungen k?nnen h?her als die Ertr?ge sein, bezeichnet als Jahresfehlbetrag: Es ist ein Verlust entstanden.
Was tun bei Kapitalverlust
Wird ein Kapitalverlust festgestellt, ergreift der Verwaltungsrat Massnahmen zur Beseitigung des Kapitalverlusts. Sollten die Massnahmen in die Zust?ndigkeit der Generalversammlung fallen, wird eine entsprechende Versammlung einberufen.Sollte die GmbH tats?chlich Verluste erleiden, wird dieser innerhalb des Eigenkapitals mit einem negativen Wert bilanziert. Ein Ausgleich durch Verteilung auf die Gesellschafter erfolgt in der GmbH gerade nicht. Ein anderer Fall w?re dies zum Beispiel in der offenen Handelsgesellschaft (OHG).?bersteigen die Ertr?ge die Aufwendungen, erwirtschaftet das Unternehmen einen Gewinn. ?bersteigen hingegen die Aufwendungen die Ertr?ge, verzeichnet das Unternehmen einen Verlust.
Die Unterkonten des GuV Kontos
- Personalkosten.
- Wareneinsatz.
- Energiekosten.
- Mieten.
- Marketingkosten.
- Verwaltungskosten.
- Betriebskosten.
- Zinsaufwendungen.
Wann ist man bilanziell ?berschuldet : ??berschuldung liegt vor, wenn das Verm?gen des Schuldners die bestehenden Verbindlichkeiten nicht mehr deckt, es sei denn, die Fortf?hrung des Unternehmens ist nach den Umst?nden ?berwiegend wahrscheinlich?.
Wie wird der Verlust in einer GmbH verteilt : Bei einer GmbH werden Verluste im Eigenkapital als negativer Wert bilanziert. Eine direkte Verteilung dieser Verluste auf die Gesellschafter:innen, wie es zum Beispiel bei einer offenen Handelsgesellschaft (OHG) der Fall ist, findet in der GmbH nicht statt.
Wer tr?gt die Verluste bei einer GmbH
Gem?? dem GmbH-Gesetz (GmbHG) haftet die GmbH mit ihrem Verm?gen f?r Verbindlichkeiten, w?hrend die pers?nlichen Verm?genswerte der Gesellschafter:innen in der Regel gesch?tzt sind. Die Haftung ist somit auf das Gesellschaftsverm?gen beschr?nkt.
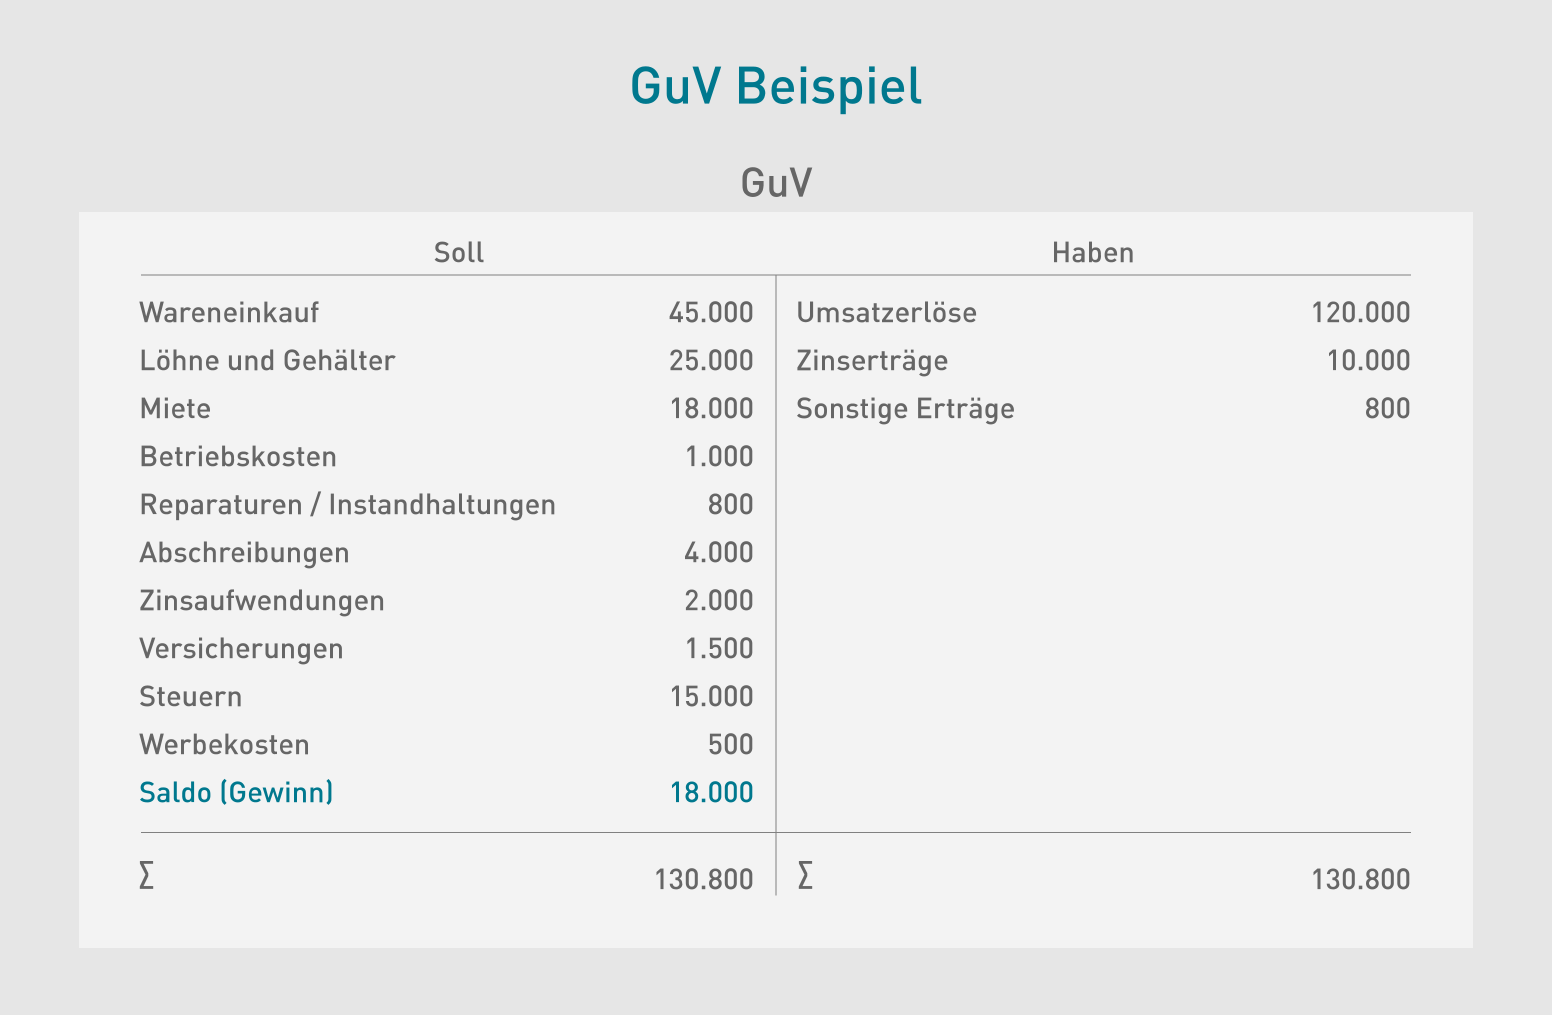
Das GuV-Konto findet sich auf der Passivseite der Bilanz und ist ein Unterkonto des Eigenkapitals ? somit also ein wichtiger Bestandteil f?r die Unternehmensplanung. Es wird daher auch oft als Sammel- oder Hilfskonto bezeichnet, da Aufw?nde und Ertr?ge zun?chst dort zusammengefasst werden.Eine Bilanz betrachtet Verm?gen und Kapital und weist somit alle Best?nde des Unternehmens aus. Die GuV weist im Gegensatz dazu den Erfolg des Unternehmens aus, indem sie Aufwand und Ertrag gegen?berstellt.
Auf welches Konto wird das Gewinn- und Verlustkonto abgeschlossen : Das GuV-Konto wird ?ber das Eigenkapital-Konto abgeschlossen, es wird aus diesem Grund auch als Unterkonto des Eigenkapitalkontos bezeichnet. Dazu muss zuerst der Saldo gebildet werden. Die Aufwendungen k?nnen h?her als die Ertr?ge sein, bezeichnet als Jahresfehlbetrag: Es ist ein Verlust entstanden.