


Antwort Wann ist die Steuerfestsetzung unanfechtbar? Weitere Antworten – Wann ist ein Bescheid unanfechtbar
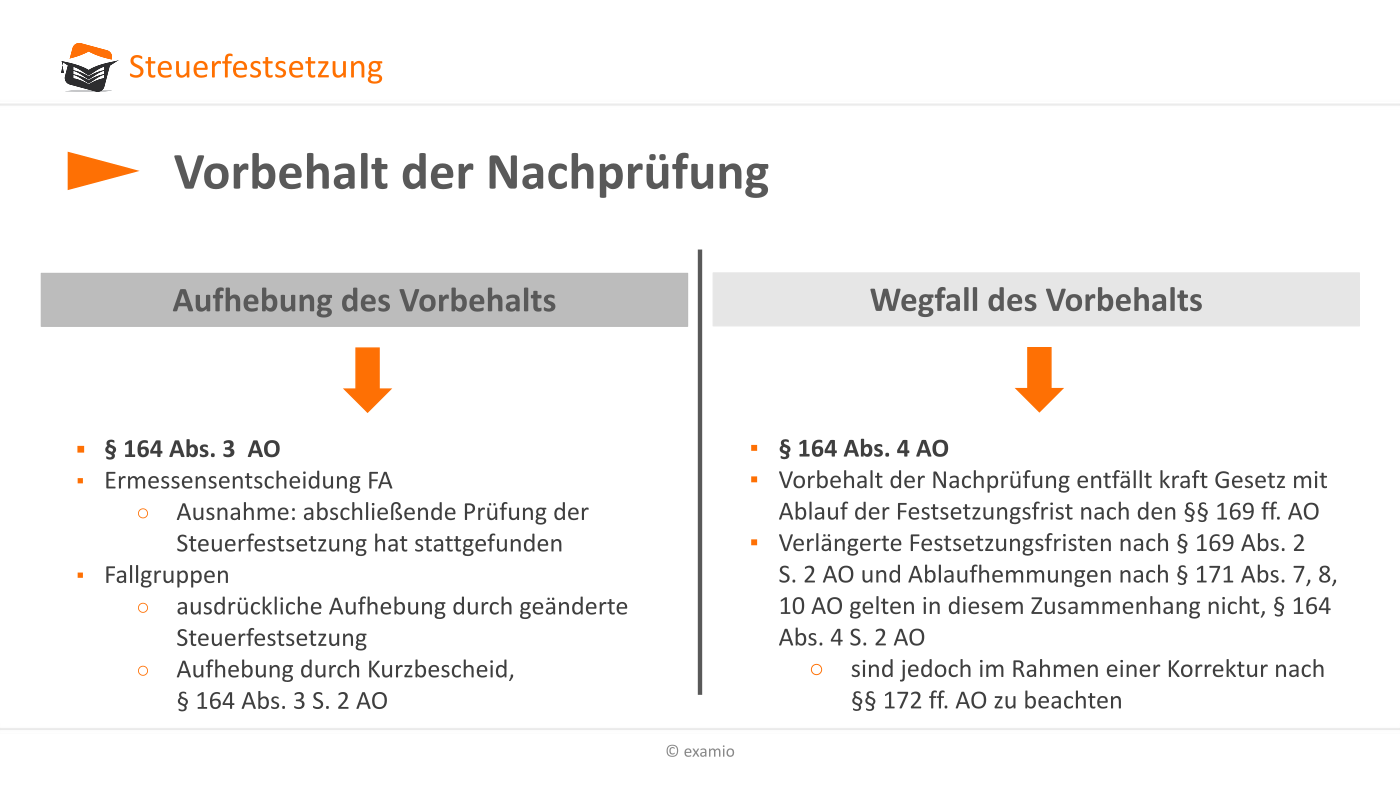
Unanfechtbarkeit tritt ein, wenn die Rechtsbehelfsfrist im Verwaltungsverfahren und die Klagefrist bzw. die Rechtsmittelfrist im gerichtlichen Verfahren abgelaufen und daher Unanfechtbarkeit eingetreten ist.Die Einspruchsfrist betr?gt 1 Monat nach Bekanntgabe des Steuerbescheids und ist nicht verl?ngerbar. Erfolgt der Einspruch nicht innerhalb dieser Frist, kann die Steuerfestsetzung nicht mehr abge?ndert werden und der Steuerbescheid wird rechtskr?ftig.Wirkungen des Vorbehaltes. Ergeht ein Bescheid unter Vorbehalt der Nachpr?fung (§ 164 AO), so wird er dennoch formell bestandskr?ftig, wenn ihn der Steuerpflichtige nicht innerhalb der Einspruchsfrist angreift (§ 355 Abs. 1 AO).
Wann wird der Steuerbescheid bestandskr?ftig : Bestandskraft tritt ein, wenn der Steuerbescheid nicht mehr durch einen Einspruch angefochten werden kann.
Was versteht man unter unanfechtbar
Die Unanfechtbarkeit tritt ein, wenn entweder alle ordentlichen Rechtsbehelfe erfolglos eingelegt wurden, ein Rechtsmittelverzicht erkl?rt wurde oder die Fristen zur Einlegung von Rechtsbehelfen verstrichen sind.
Wann ist ein Verwaltungsakt nicht mehr anfechtbar : Unanfechtbar wird ein VA, wenn er formelle Bestandskraft erhalten hat. Anders ausgedr?ckt. Formelle Bestandskraft bedeutet Unanfechtbarkeit. Ist das der Fall, kann ein Verwaltungsakt nicht oder nicht mehr mit den ordentlichen Rechtsbehelfen (Widerspruch, Anfechtungsklage) angefochten werden.
Was tun bei einer Steuerfestsetzung Wenn du einen Steuerbescheid erhalten hast, dann solltest du ?berpr?fen, ob dieser mit deinen Angaben ?bereinstimmt oder ob das Finanzamt abgewichen ist. Wenn das Finanzamt von deinen Angaben abweicht, erkl?rt das Finanzamt, wie die Abweichung entsteht.
Die Vorl?ufigkeit endet erst, wenn beispielsweise die Sachlage ?ber ein Urteil oder eine abgeschlossene Pr?fung entschieden wurde. Dann muss das Finanzamt die strittigen Punkte ?berarbeiten und einen endg?ltigen Steuerbescheid ausstellen.
Kann ein bestandskr?ftiger Bescheid ge?ndert werden
Bestandskr?ftige Steuerbescheide sind nicht mehr offen und k?nnen nur noch unter ganz bestimmten Voraussetzungen ge?ndert werden: § 173 Abs. 1 Nr. 1 AO sieht eine Korrekturm?glichkeit f?r die Finanzbeh?rden vor, soweit nachtr?glich Tatsachen oder Beweismittel bekannt werden, die zu einer h?heren Steuer f?hren.Ist ein Verwaltungsakt bestandskr?ftig, so bedarf seine nachtr?gliche Aufhebung oder ?nderung besonderer Rechtfertigung und damit besonderer gesetzlicher Regelung. Dies ist das Thema der §§ 48 – 52 VwVfG. Diese Normen stellen Durchbrechungen der Bestandskraft des Verwaltungsakts dar.Formelle Bestandskraft: Der VA kann nicht mehr mit Rechtsmitteln (Widerspruch, Anfechtungsklage) angefochten werden, da z.B. die Rechtsmittelfristen abgelaufen sind. Materielle Bestandskraft: Mit der Bekanntgabe ist der VA f?r den B?rger und die Beh?rde verbindlich.
Ein Verwaltungsakt ist rechtm??ig, wenn er in Anwendung einer rechtm??igen Rechtsgrundlage erfolgte und formell und materiell rechtm??ig ist. Ein rechtswidriger VA ist nicht automatisch rechtsunwirksam. ? Nur ein offenkundig und schwerwiegend rechtswidriger VA ist von Anfang an rechtsunwirksam, also nichtig.
Was versteht man unter Steuerfestsetzung : Das nach Ablauf eines Kalenderjahres im Rahmen der Einkommensteuerveranlagung ermittelte Ergebnis wird als festzusetzende Einkommensteuer bezeichnet. Die Differenz aus festzusetzender Einkommensteuer und Steuervorauszahlungen (Lohnsteuer, Kapitalertragsteuer et cetera) stellt die verbleibende Einkommensteuer dar.
Was ist eine Festsetzung vom Finanzamt : Unter der ?berschrift ?Festsetzung? gibt der Fiskus an, ob der Steuerbescheid vorl?ufig, teilweise vorl?ufig oder endg?ltig ist. ?Vorl?ufig? oder ?teilweise vorl?ufig? bedeutet, dass ein Steuergesetz, auf dem der Bescheid basiert, von einem Gericht gepr?ft wird.
Wann kann ein Steuerbescheid nicht mehr ge?ndert werden
Eine von Ihnen gew?nschte ?nderung ist ohne Einschr?nkungen und Hindernisse jederzeit m?glich ? solange der Vorbehalt besteht. Sie m?ssen nur die »Festsetzungsfrist« beachten. Nach Ablauf dieser Frist f?llt der Vorbehalt der Nachpr?fung einfach weg, der Steuerbescheid kann dann nicht mehr korrigiert werden.
Eine von Ihnen gew?nschte ?nderung ist ohne Einschr?nkungen und Hindernisse jederzeit m?glich ? solange der Vorbehalt besteht. Sie m?ssen nur die »Festsetzungsfrist« beachten. Nach Ablauf dieser Frist f?llt der Vorbehalt der Nachpr?fung einfach weg, der Steuerbescheid kann dann nicht mehr korrigiert werden.Sie haben zwei M?glichkeiten, Steuerbescheide ?ndern oder aufheben zu lassen: (1) Sie k?nnen innerhalb eines Monats nach Bekanntgabe des Steuerbescheids Einspruch beim Finanzamt einlegen. (2) Sie k?nnen einen Antrag auf ?nderung stellen.
Was tun gegen bestandskr?ftigen Bescheid : Der formell bestandskr?ftige Verwaltungsakt ist vollstreckbar. Er kann nicht mehr durch Widerspruch oder Klage beseitigt oder ge?ndert werden. Die Existenz des Verwaltungsaktes ist unanfechtbar.