


Antwort Sind Verbindlichkeiten passiv oder Aktiv? Weitere Antworten – Sind Verbindlichkeiten Passiv
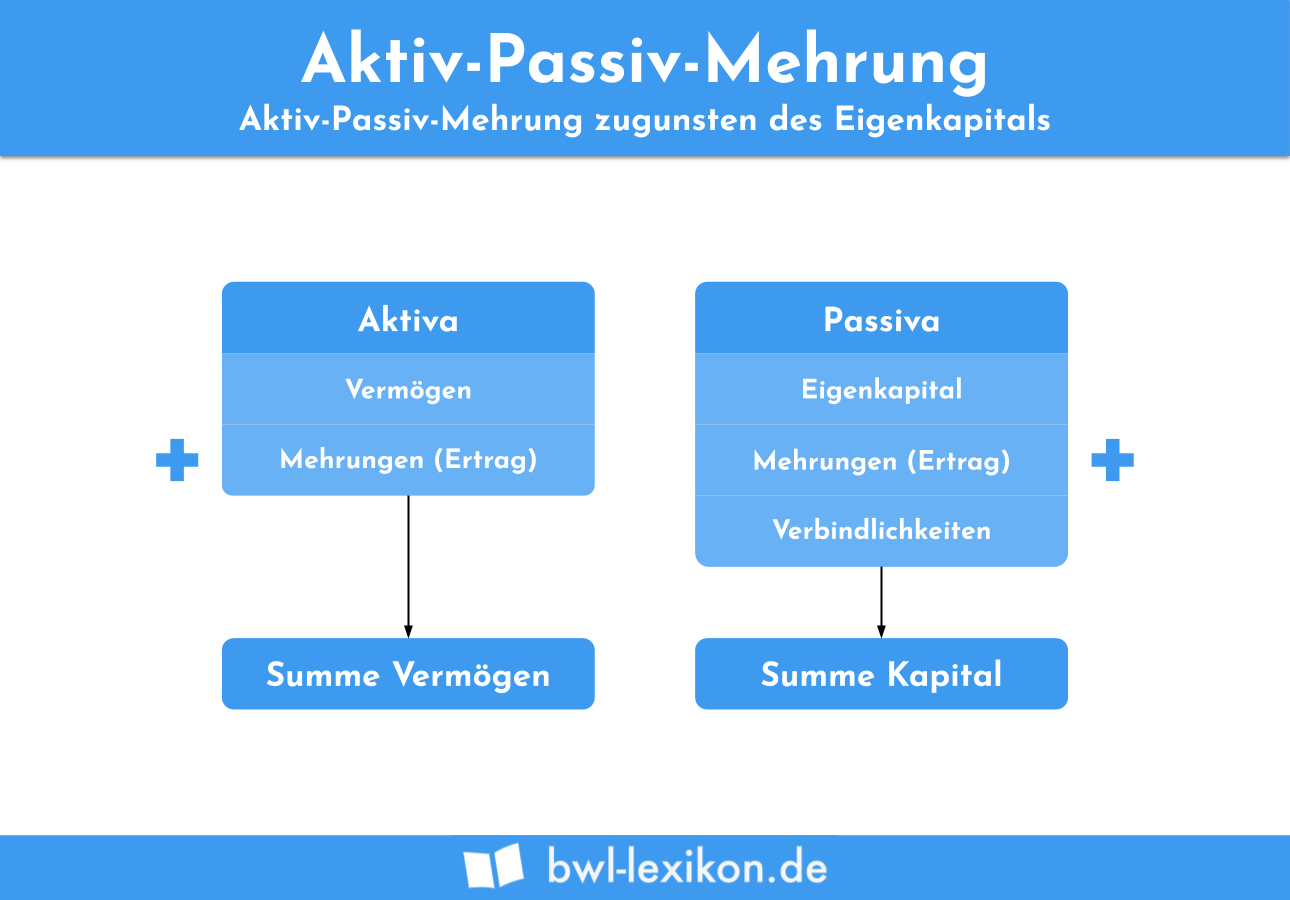
Passivkonten sind hingegen alle Konten, die sich auf der Passivseite der Bilanz befinden, wie beispielsweise Eigenkapital, Verbindlichkeiten aus Lieferungen und Leistungen oder Hypotheken.Ein Aktivkonto zeigt den Wert der Verm?gensgegenst?nde (z.B. Bargeld, Forderungen, Anlageverm?gen) auf der linken Seite an, w?hrend ein Passivkonto den Wert der Verbindlichkeiten (z.B. Darlehen, R?ckstellungen, Verbindlichkeiten gegen?ber Lieferanten) auf der rechten Seite anzeigt.W?hrend sich der Anfangsbestand eines Aktivkontos auf der Aktivseite befindet, steht der Endbestand auf der Passivseite. Konten wie Bankverbindlichkeiten oder Spareinlagen, die das Eigen- und Fremdkapital eines Unternehmens betreffen, sind Passivkonten, die auf der Passivseite der Bilanz ausgewiesen werden.
Was geh?rt zu Aktiva und Passiva : Aktiva und Passiva im ?berblick
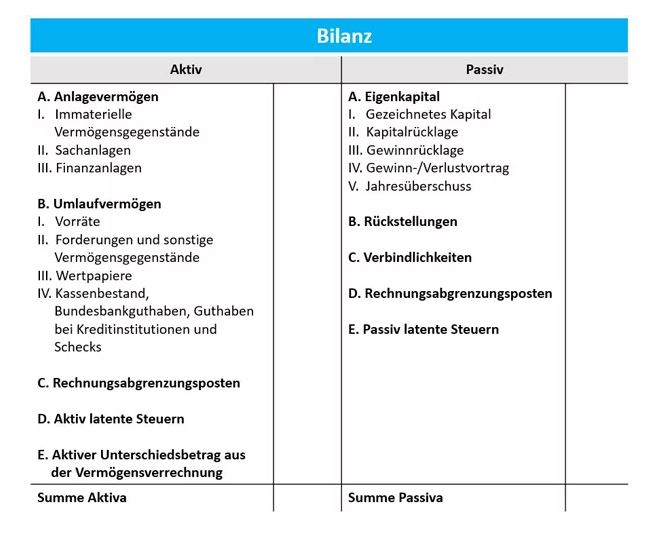
Aktiva und Passiva bilden die zwei Seiten einer Bilanz. Die Aktivseite (links) setzt sich aus dem Anlage- und dem Umlaufverm?gen zusammen. Die Passivseite (rechts) setzt sich aus dem Eigen- und Fremdkapital zusammen. Die Summe der Aktiva muss der Summe der Passiva entsprechen.
Warum sind Verbindlichkeiten Passiva
Auf der rechten Passiva-Seite hingegen geht es um die Herkunft des Kapitals. Dabei wird unterschieden zwischen Eigenkapital und Fremdkapital, das dem Unternehmen zwar zur Verf?gung steht, aber ihm nicht geh?rt und somit zur?ckgezahlt werden muss. Beispielsweise Darlehen oder Verbindlichkeiten.
Was f?r ein Konto sind Verbindlichkeiten : Das Hauptbuchkonto Verbindlichkeiten ist ein sogenanntes Sammelkonto. F?r diese Konten besteht in einem Buchhaltungsprogramm eine Buchungssperre. Sammelkonten sind Konten der Hauptbuchf?hrung, f?r die eine Nebenbuchhaltung mit Nebenkonten existiert.
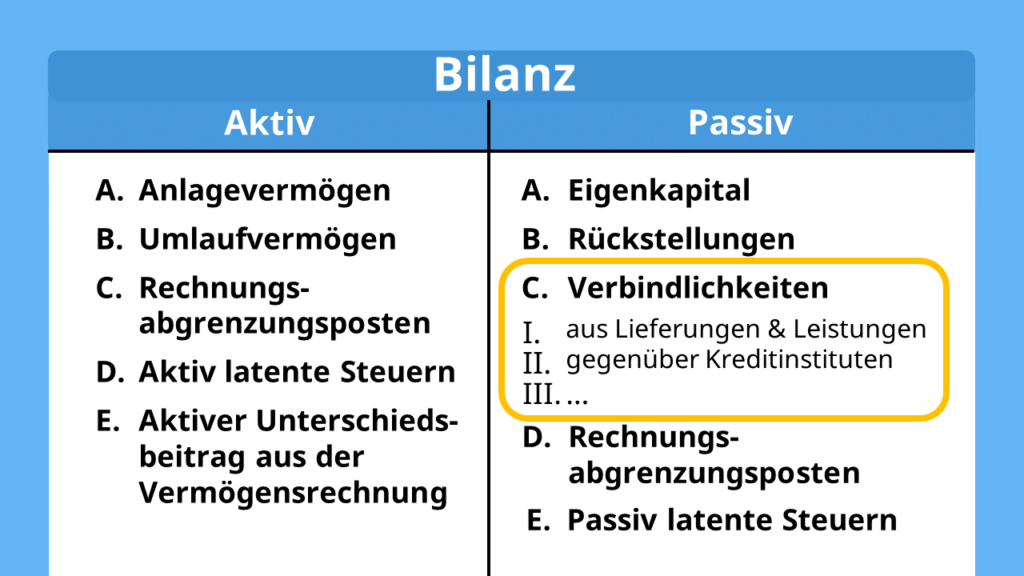
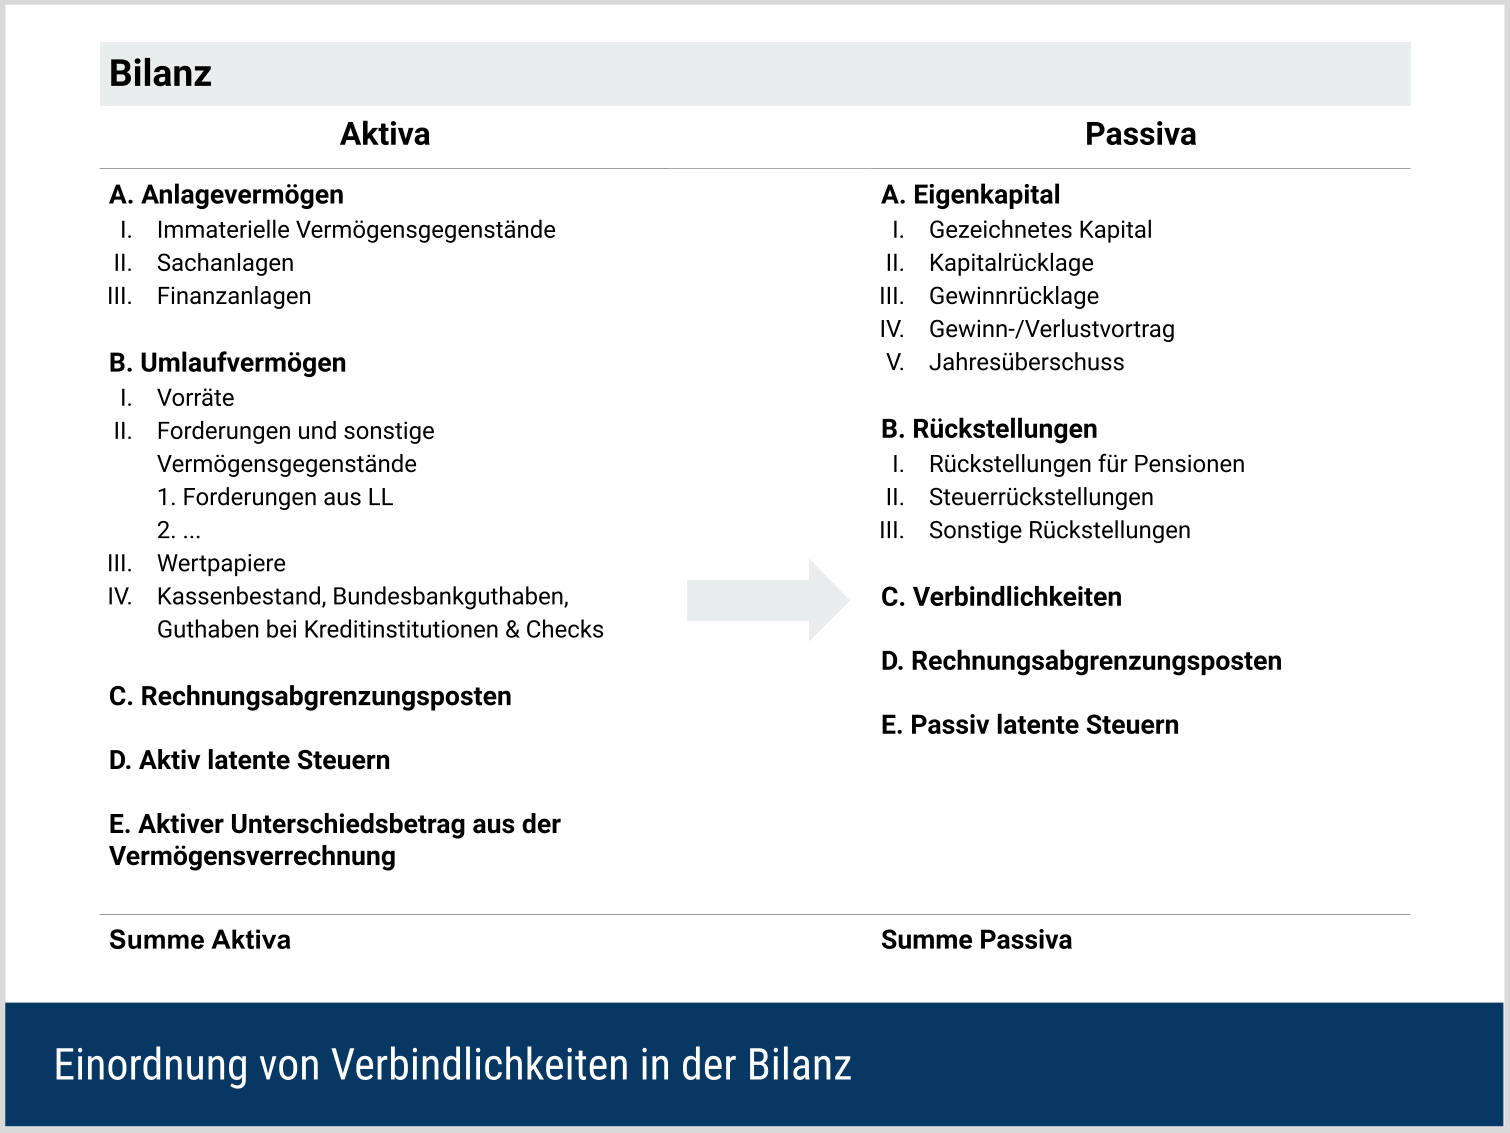
Verbindlichkeiten werden in der Bilanz auf der Passivseite ausgewiesen. Sie sind dem Grund, der H?he und der F?lligkeit nach genau bestimmt und m?ssen selbstst?ndig bewertet werden. Sie sind zu unterscheiden von R?ckstellungen und sonstigen Verbindlichkeiten.
Auf der rechten Passiva-Seite hingegen geht es um die Herkunft des Kapitals. Dabei wird unterschieden zwischen Eigenkapital und Fremdkapital, das dem Unternehmen zwar zur Verf?gung steht, aber ihm nicht geh?rt und somit zur?ckgezahlt werden muss. Beispielsweise Darlehen oder Verbindlichkeiten.
Auf welcher Seite stehen Verbindlichkeiten
In der Buchf?hrung stehen sich Verbindlichkeiten und Forderungen also gegen?ber: Verbindlichkeiten sind auf der Passivseite, Forderungen auf der Aktivseite der Bilanz zu finden. Zum Bilanzstichtag ist so ersichtlich, welche kurzfristig erwarteten Zahlungsfl?sse noch ausstehen.Die Struktur der Passiva-Seite in der Bilanz
- Gezeichnetes Kapital (Stamm- oder Grundkapital)
- R?cklagen.
- Gewinn- und Verlustvortrag, der aus der Gewinn- und Verlustrechnung in Form des Jahres?berschusses (Gewinn) oder des Jahresfehlbetrags (Verlust) hervorgeht.
Soll: Stellt in der Buchhaltung Verm?genswerte dar, zum Beispiel verf?gbares Verm?gen aus Bank- und Barverm?gen. Haben: Stellt in der Buchhaltung Verbindlichkeiten dar. Beispiel hierf?r lang- und kurzfristige Kredite und Schulden.
Aktive Bestandskonten stehen immer in der Bilanz auf der linken Seite, also auf der Aktivseite. Auf den passiven Konten, auch Passivkonten genannt, musst du das Kapital deines Unternehmens abbilden. Zu diesem Kapital geh?ren die Verbindlichkeiten und das Eigenkapital deiner Firma.
Wie bucht man eine Verbindlichkeit ein : In der Bilanz werden Verbindlichkeiten auf der Passivseite gebucht. Unterscheiden m?ssen Sie zwischen: Verbindlichkeiten aus Lieferungen und Leistungen: H?he und Datum der F?lligkeit sind bekannt. Sonstigen Verbindlichkeiten: H?he und Datum der F?lligkeit sind bekannt, werden jedoch erst in der n?chsten Periode bezahlt.
Ist eine Verbindlichkeit ein Aufwand : Ausgaben nach dem Bilanzstichtag, f?r die am Bilanzstichtag eine gewisse oder ungewisse Verpflichtung besteht, werden durch Passivierung einer Verbindlichkeit oder einer R?ckstellung f?r ungewisse Verbindlichkeiten als Aufwendungen dem abgelaufenen Gesch?ftsjahr zugeordnet.
Was f?r ein Konto ist Verbindlichkeiten
Das Hauptbuchkonto Verbindlichkeiten ist ein sogenanntes Sammelkonto. F?r diese Konten besteht in einem Buchhaltungsprogramm eine Buchungssperre. Sammelkonten sind Konten der Hauptbuchf?hrung, f?r die eine Nebenbuchhaltung mit Nebenkonten existiert.
Die Aktiva im Detail
Zum Anlageverm?gen geh?ren unter anderem: Sachanlagen wie Maschinen, Fahrzeuge, Grundst?cke, Immobilien und Gesch?ftsausstattung. immaterielle Verm?gensgegenst?nde wie Markenrechte, Patente und Lizenzen. Finanzanlagen wie Wertpapiere oder auch Unternehmensbeteiligungen.Soll repr?sentiert die Verm?genswerte und Haben die Verbindlichkeiten eines Unternehmens. Relevant sind Soll und Haben f?r die Bilanz und Gewinn- und Verlustrechnung.
Wo geh?ren Verbindlichkeiten hin : Bei den Verbindlichkeiten handelt es sich um Schulden eines Unternehmens, die zum Bilanzstichtag bestehen. Alle Verbindlichkeiten werden zu diesem Zweck im Rahmen der doppelten Buchf?hrung zum Bilanzstichtag in der Bilanz auf der Passivseite als Sammelposten angef?hrt.