


Antwort Ist die AfA Gewinnmindernd? Weitere Antworten – Wird die Abschreibung vom Gewinn abgezogen
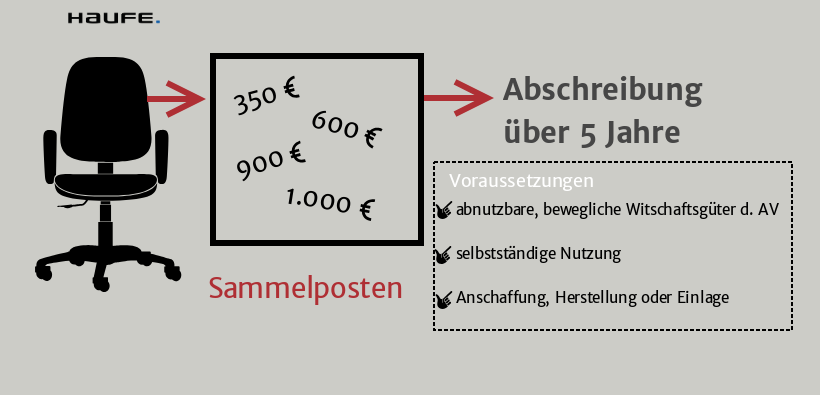
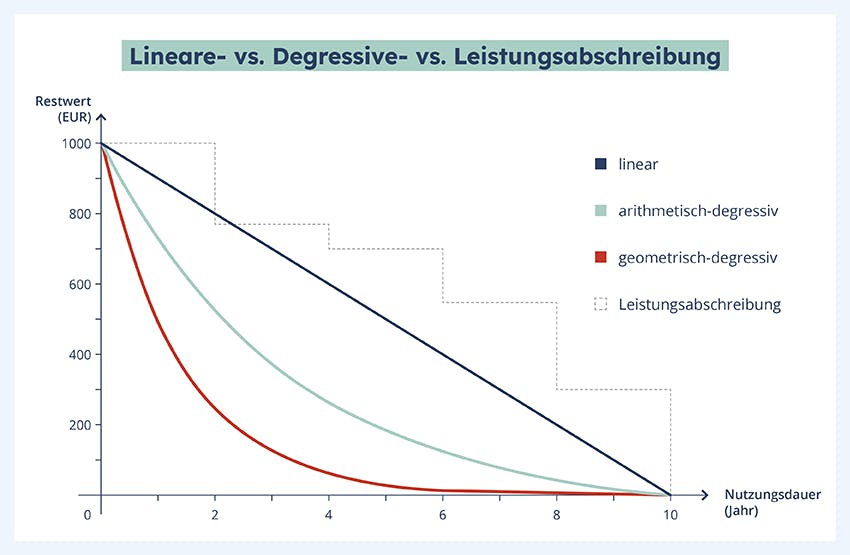
AFA in E?R wird nicht vom Gewinn abgezogen.F?r Unternehmer ist die Buchung von Abschreibungen attraktiv, da sich diese gewinnmindernd auswirkt und man dadurch Steuern sparen kann. Rechtlich sind Abschreibungen im §253 HGB geregelt.Die Abschreibungen mindern als Aufwand den Gewinn des Unternehmens. Die wichtigste Formel berechnet den Betrag, den der Unternehmer in jedem Jahr linear abschreiben darf/muss: Abschreibungsbetrag pro Jahr = Anschaffungskosten (Herstellungskosten) / planm??ige Nutzungsdauer in Jahren.
Ist die AfA eine Betriebsausgabe : Eine Abschreibung ist die Verteilung der Anschaffungskosten und Herstellungskosten des abnutzbaren Anlageverm?gens auf die Jahre der betriebsgew?hnlichen Nutzungsdauer. Im Rahmen der Eink?nfteermittlung kann der Steuerpflichtige die AfA als Betriebsausgaben (§ 4 IV EStG) bzw. Werbungskosten (§ 9 I Nr. 7 EStG) abziehen.
Warum senken Abschreibungen den Gewinn
Es ist aber ganz einfach: Abschreibungen sind Aufwand, die in der Buchhaltung den Wertverlust von Verm?gensgegenst?nden des Anlage- und Umlaufverm?gens dokumentieren. Da Abschreibungen den Gewinn eines Gesch?ftsjahres und somit die Steuerlast f?r den Unternehmer mindern, sind sie vom Finanzamt reglementiert.
Warum werden Abschreibungen zum Gewinn gez?hlt : ? Abschreibungen mindern daher den Gewinn eines Unternehmens, auch wenn in einem bestimmten Jahr tats?chlich keine Anschaffungskosten oder Herstellungskosten angefallen sind.
Eine Abschreibung wirkt immer gewinn- und somit steuermindernd, weshalb die meisten Unternehmen versuchen, sie regelm??ig vorzunehmen. Ziel einer Abschreibung ist es immer, den Wert des abzuschreibenden Wirtschaftsgutes entweder auf 0 oder auf einen Restwert zu reduzieren.
Jede Abschreibung verringert also den Gewinn des Unternehmens und damit auch die Steuerbelastung. Gleichzeitig vermindert sie jedoch auch das Verm?gen des Betriebes. Ohne Ersatzinvestitionen verzehren die Abschreibungen die Besitz des Unternehmens.
Wie wird die AfA ber?cksichtigt
AfA berechnen: Wohngeb?ude, die zwischen 1925 und 2023 fertiggestellt wurden, d?rfen mit einem linearen AfA-Satz von 2 % pro Jahr abgeschrieben werden (50 Jahre Nutzungsdauer). Ab Baujahr 2023 gilt zur F?rderung des Neubaus der erh?hte Satz von 3 % pro Jahr (33 1/3 Jahre Nutzungsdauer).Ein Abschreibungsaufwand verringert den Nettoertrag, wenn die Anschaffungskosten des Verm?genswerts der Gewinn- und Verlustrechnung zugeordnet werden . Mit der Abschreibung wird der Wertverlust eines Anlageverm?gens im Laufe der Zeit ber?cksichtigt.Abschreibungen werden in dem Jahr, in dem sie notiert werden, als Aufwand verbucht und senken den Gewinn eines Unternehmens. Die Abschreibung wird im Steuerrecht und Rechnungswesen auch als Absetzung f?r Abnutzung, kurz AfA bezeichnet. Abschreibungen mindern den Gewinn eines Unternehmens.

Der Abschreibungsaufwand wird in der Gewinn- und Verlustrechnung wie jeder andere normale Gesch?ftsaufwand ausgewiesen. 3 Wenn der Verm?genswert f?r die Produktion verwendet wird, wird der Aufwand im Bereich ?Betriebskosten? der Gewinn- und Verlustrechnung aufgef?hrt. Dieser Betrag spiegelt einen Teil der Anschaffungskosten des Verm?genswerts f?r Produktionszwecke wider.
Wie viel Steuerersparnis durch Abschreibung : J?hrlich kann mit der linearen AfA von 2 % daher insgesamt bis zu 7 % Abschreibung steuermindernd geltend gemacht werden, also in den ersten 4 Jahren maximal bis zu 28 % der f?rderf?higen Anschaffungs- oder Herstellungskosten.
Kann man durch Abschreibungen Steuern sparen : Abschreibungen bilden diese Wertminderung im betrieblichen Rechnungswesen ab. Dabei sind die Anschaffungskosten bzw. Herstellkosten auf die voraussichtliche Nutzungsdauer des Anlageguts zu verteilen. Gleichzeitig senken Sie damit Ihren Gewinn und sparen Steuern.
Wie funktioniert Abschreibung Beispiel
Beispiel: Du kaufst eine Maschine zum Preis von 24.000 Euro (netto). Die Nutzungsdauer liegt bei 12 Jahren. Die Abschreibung liegt bei 24.000 Euro : 12 Jahre = 2.000 Euro pro Jahr.

Es wird wieder addiert , da es weder zu einem Mittelzufluss noch zu einem Mittelabfluss f?hrt . F. Behauptung: Der Abschreibungsbetrag wird dem Nettogewinn zur Berechnung der Betriebsmittel bei der Erstellung einer Kapitalflussrechnung wieder hinzugef?gt. Grund: Abschreibungen sind ein Aufwandsposten, aber keine Mittel.A depreciation expense is the cost of an asset over time and is a calculation that helps businesses determine and forecast financial status for budgeting purposes.In this article, we explain what depreciation expenses are and how they compare to accumulated depreciation, describe how to choose the right depreciation …
Warum reduzieren Abschreibungen den Gewinn : G?be es keine Abschreibungen, w?rde die Investition den Gewinn in voller H?he der Investitionssumme belasten. Dies h?tte im Jahr der Anschaffung eine sehr gro?e Reduzierung des Gewinns und damit der zu zahlenden Steuern zur Folge.