


Antwort Ist Forderungen Aktiv oder passiv? Weitere Antworten – Ist Forderung ein Passivkonto

Die aktiven Konten beziehen sich im Prinzip auf Ihren Besitz, w?hrend die Passivkonten sich auf Ihre Schulden beziehen. Deshalb ist das Konto f?r Forderungen (die Ihnen geschuldet werden) ein Aktivkonto und das Konto f?r Verbindlichkeiten (die Sie schulden) ein Passivkonto.Forderungen aus Lieferungen und Leistungen befinden sich in der deutschen Bilanzgliederung nach §266 HGB auf der Aktivseite (Mittelverwendung) unter dem Posten Umlaufverm?gen und dem Unterposten ?Forderungen und sonstige Verm?gensgegenst?nde?.Auf der Aktivseite der Bilanz sind Forderungen je nach Anlass ihrer Entstehung oder ihrer Laufzeit in verschiedene Bilanzpositionen zu untergliedern. Sie geh?ren zum Umlaufverm?gen. Forderungen gegen Kunden d?rfen grunds?tzlich nicht mit Verbindlichkeiten diesen gegen?ber saldiert werden.
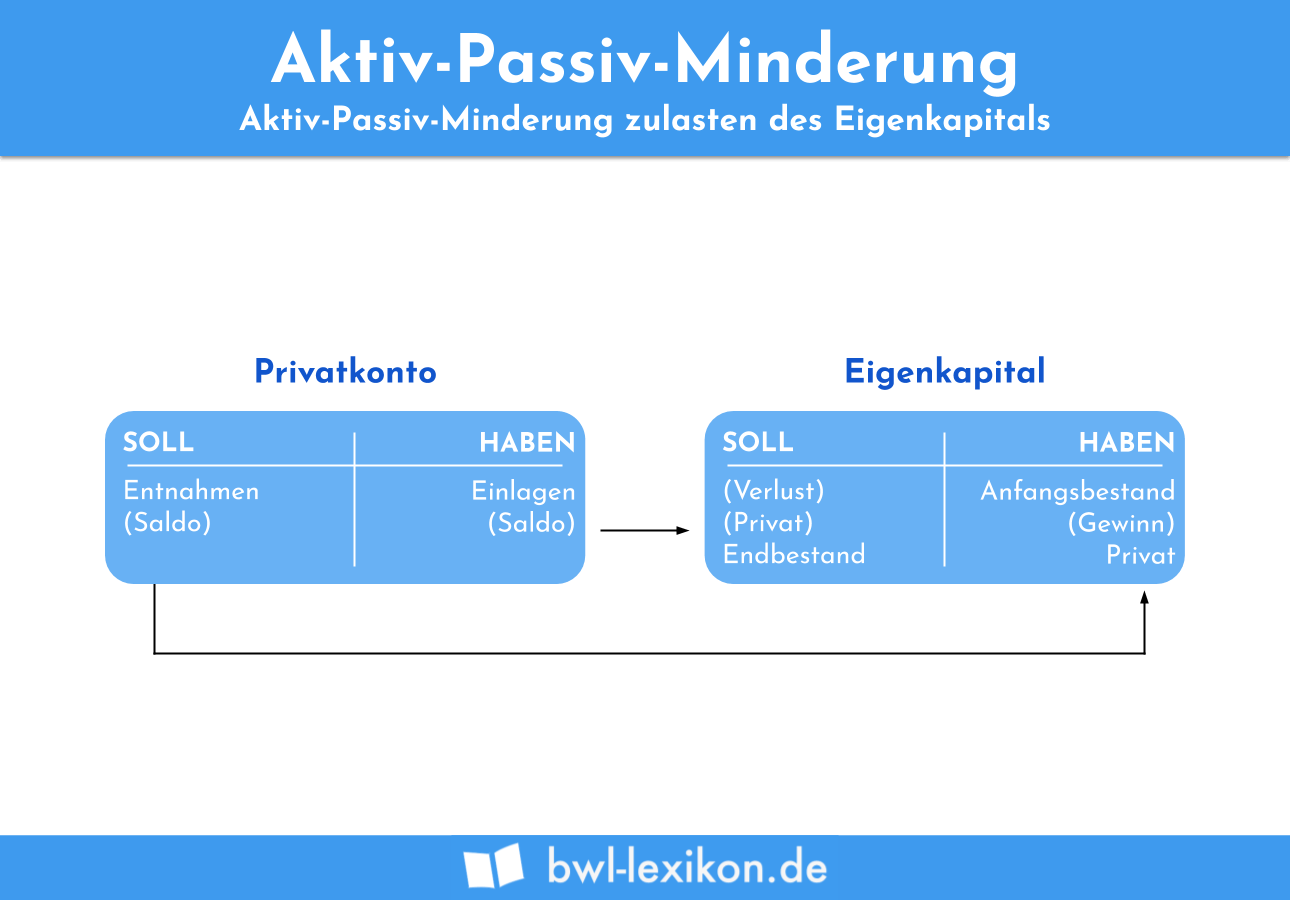
Woher wei? ich ob aktiv oder Passivkonto : Ein Aktivkonto zeigt den Wert der Verm?gensgegenst?nde (z.B. Bargeld, Forderungen, Anlageverm?gen) auf der linken Seite an, w?hrend ein Passivkonto den Wert der Verbindlichkeiten (z.B. Darlehen, R?ckstellungen, Verbindlichkeiten gegen?ber Lieferanten) auf der rechten Seite anzeigt.
Ist Forderung ein Aktivkonto
Das Konto Umsatzerl?se ist ein Ertragskonto. Die Forderung wird dort auf der Haben-Seite verbucht. Das Konto der Forderungen ist ein Aktivkonto, das sich in diesem Fall mehrt.
Sind Forderungen ein Aktivkonto : Gesch?ftsvorfall 2
Das Konto Umsatzerl?se ist ein Ertragskonto, das Konto Forderungen ist ein Aktivkonto.
Unterschied zwischen Aktivkonten und Passivkonten
Dazu z?hlen Konten wie z.B. Geb?ude, Maschinen, Fuhrpark oder Kasse. Passivkonten sind hingegen alle Konten, die sich auf der Passivseite der Bilanz befinden, wie beispielsweise Eigenkapital, Verbindlichkeiten aus Lieferungen und Leistungen oder Hypotheken.
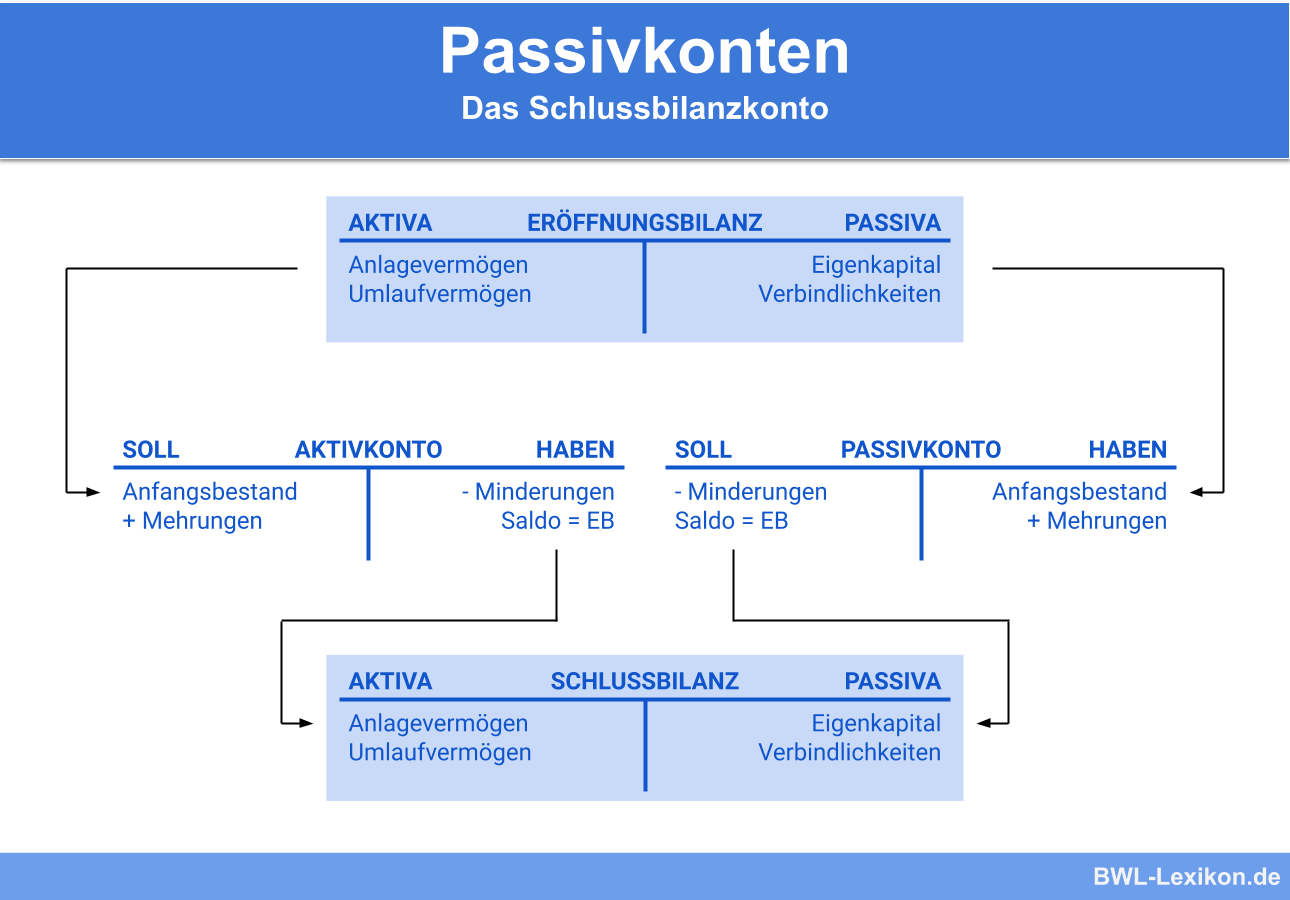
Aktiv-Konten
Die Aktivkonten zeigen das Verm?gen des Unternehmens an. Auf einem Konto auf der Aktiv-Seite kann man sehen, ?ber welche Verm?genswerte das Unternehmen verf?gt. Dazu geh?rt zum Beispiel der Kassenbestand, die Saldi der Bankkonten, Anlagegegenst?nde wie Autos oder Immobilien.
Welches Konto ist Forderung
Forderungen aus Lieferungen und Leistungen werden im SKR04 auf dem Sachkonto 1200 und im SKR03 auf dem Sachkonto 1400 ausgewiesen. Da dieses Sachkonto die Salden aller Kundenkonten (Debitoren) automatisch verrechnet, kann es nicht direkt bebucht werden. Das Hauptbuchkonto Forderungen ist ein sogenanntes Sammelkonto.Gebucht werden die Forderungen im Buchhaltungssystem unter ?Forderungen aus Lieferungen und Leistungen?. Im SKR 03 ist das das Sachkonto 1400 ff, und im SKR 04 das Sachkonto 1200 ff. Auf dem Sachkonto sind s?mtliche Debitorenkonten (Kundenkonten) zusammengefasst.W?hrend sich der Anfangsbestand eines Aktivkontos auf der Aktivseite befindet, steht der Endbestand auf der Passivseite. Konten wie Bankverbindlichkeiten oder Spareinlagen, die das Eigen- und Fremdkapital eines Unternehmens betreffen, sind Passivkonten, die auf der Passivseite der Bilanz ausgewiesen werden.
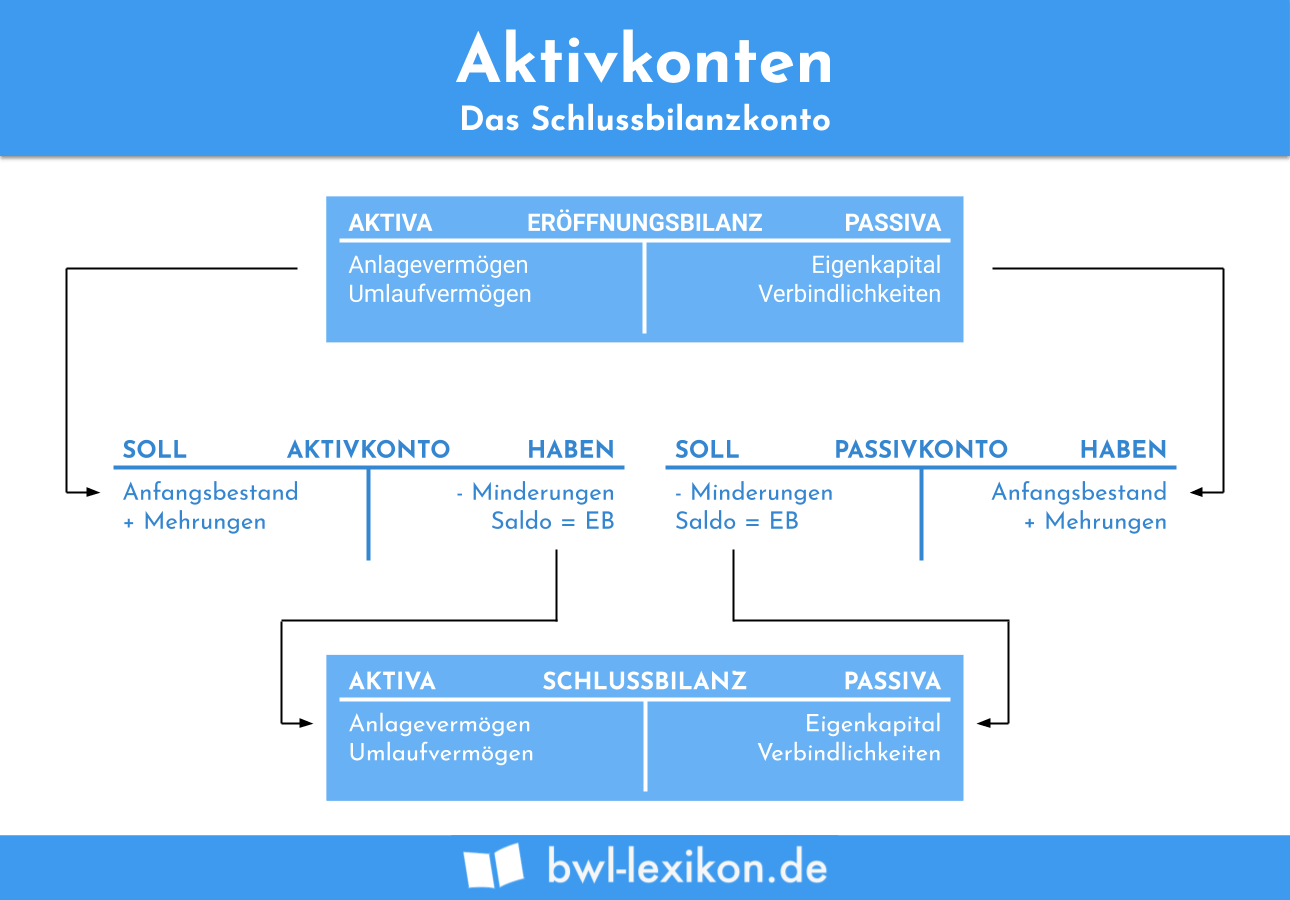
Die Aktiva im Detail
Zum Anlageverm?gen geh?ren unter anderem: Sachanlagen wie Maschinen, Fahrzeuge, Grundst?cke, Immobilien und Gesch?ftsausstattung. immaterielle Verm?gensgegenst?nde wie Markenrechte, Patente und Lizenzen. Finanzanlagen wie Wertpapiere oder auch Unternehmensbeteiligungen.
Welche Konten sind passiv : W?hrend sich der Anfangsbestand eines Aktivkontos auf der Aktivseite befindet, steht der Endbestand auf der Passivseite. Konten wie Bankverbindlichkeiten oder Spareinlagen, die das Eigen- und Fremdkapital eines Unternehmens betreffen, sind Passivkonten, die auf der Passivseite der Bilanz ausgewiesen werden.
Welche Konten sind Aktiv und passiv : Unterschied zwischen Aktivkonten und Passivkonten
Dazu z?hlen Konten wie z.B. Geb?ude, Maschinen, Fuhrpark oder Kasse. Passivkonten sind hingegen alle Konten, die sich auf der Passivseite der Bilanz befinden, wie beispielsweise Eigenkapital, Verbindlichkeiten aus Lieferungen und Leistungen oder Hypotheken.
Was geh?rt zu aktiv und passiv
Aktiv und Passiv – Das Wichtigste
In einem Aktivsatz liegt der Fokus auf der handelnden Person, in einem Passivsatz auf der Handlung selbst. Ein Aktivsatz wird gebildet, indem das Vollverb an das Subjekt angepasst wird. In einem Passivsatz wird das Hilfsverb "werden" bzw. "sein" an das Subjekt angepasst.
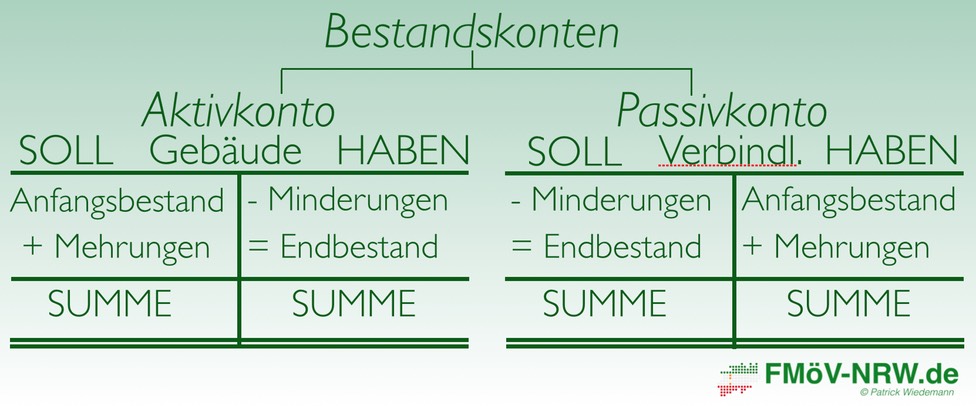
Unterteilung der Passiva
- Eigenkapital.
- R?ckstellungen.
- Verbindlichkeiten.
- Rechnungsabgrenzungsposten.
- Weitere Posten.
Aktiva und Passiva im ?berblick
Aktiva und Passiva bilden die zwei Seiten einer Bilanz. Die Aktivseite (links) setzt sich aus dem Anlage- und dem Umlaufverm?gen zusammen. Die Passivseite (rechts) setzt sich aus dem Eigen- und Fremdkapital zusammen. Die Summe der Aktiva muss der Summe der Passiva entsprechen.
Was ist Aktiv Beispiele : Beim Aktiv steht das handelnde Subjekt im Vordergrund, zum Beispiel: "Der Junge spielt Fu?ball." Beim Passiv hingegen steht das Objekt im Vordergrund und das Subjekt wird oft weggelassen, zum Beispiel: "Fu?ball wird gespielt."